在國外刷卡買eSIM,有沒有可能被收「海外交易手續費」或「動態貨幣轉換」費用?答案跟你手上這張卡有關,跟eSIM本身無關——只要是外幣計價的交易,或是商店註冊地在你本國以外,銀行都有可能收取海外交易手續費。另外還有一種通常更貴的費用叫動態貨幣轉換(DCC),只有結帳畫面主動問你「要不要改用你自己的貨幣結帳」,而你按下同意時才會發生。這篇文章會講清楚這兩種費用各自的觸發條件、下單前該怎麼確認,以及co:sim的結帳方式為什麼從一開始就不會讓你碰到DCC這個選項。
海外交易手續費是發卡銀行收的,不是店家收的。美國消費者金融保護局(CFPB)在Regulation Z的條文裡說明:只要你的消費金額是用一個發卡銀行和卡組織都無法控制的匯率換算成美元,銀行在這之上額外加收的部分,就是這筆費用——實際比例通常落在消費金額的1%到3%之間,不管這筆交易原本是不是用你自己的貨幣標價。有些發卡銀行只要店家註冊在海外就收這筆錢,就算帳單顯示的是你自己的貨幣也一樣;也有銀行只在交易貨幣本身是外幣時才收。實際規則以CFPB的條文原文最準確,但還是要對照自己那張卡的條款,因為每家銀行規定不一樣。
動態貨幣轉換(DCC)是另一種理論上「可以拒絕」的費用。在實體刷卡機或ATM上,第三方DCC業者有時會把帳單直接換算成你的本國貨幣顯示出來,再在匯率上加價,最極端的案例中,加價幅度被記錄到比真實匯率高出18%。名義上你有選擇權,但畫面很少會講清楚:拒絕DCC、按店家當地貨幣結帳,通常才是比較划算的那個選項。這兩筆費用是可能疊加的,因為發卡銀行收海外交易手續費時,判斷依據往往是店家所在地,不是帳單上最後顯示的貨幣。
這通常表示你的發卡銀行是依店家註冊地或交易處理的國家來判斷要不要收這筆費用,而不是看帳單上顯示的貨幣。就算是一筆美元計價的eSIM消費,只要你的發卡銀行規則是「海外處理的交易一律收費」,這筆手續費照樣會出現,跟貨幣沒有關係。實際規則以自己那張卡的費率表為準,這是發卡銀行單方面訂的規則,店家的結帳頁面沒辦法幫你避開。
這很正常:卡組織每天公告的匯率會浮動,很難跟你查銀行App那一刻的匯率完全一致。正常情況下差距不大,因為卡組織的匯率基本上貼著批發市場走;如果差距很明顯,通常代表整個交易過程裡有人套用了DCC,如果你根本沒看過或沒同意過「改用本國貨幣結帳」的提示,這種狀況值得聯繫發卡銀行申訴。
在co:sim下單不會出現DCC的選擇提示,所以多出來的費用只可能是發卡銀行自己的海外交易手續費,不是店家端加價造成的。把這筆差額跟卡片條款裡寫明的手續費比例對一下,如果對不起來,值得打電話問問發卡銀行。
很多情況下算。海外交易手續費的判斷依據通常是店家註冊地或交易處理的國家,跟你付款當下人在哪裡沒有關係,所以就算是提前好幾天坐在家裡沙發上買的旅行eSIM,只要發卡銀行把店家歸類為海外商店,照樣可能被記成一筆海外交易。這跟動態貨幣轉換是兩回事,DCC只有結帳頁面主動提出「改用你的貨幣結帳」而你同意了才會發生。要不要收海外交易手續費,完全取決於自己那張卡的費率表:很多旅遊卡這項是0%,很多日常簽帳金融卡和入門信用卡則是標準的3%。買任何旅行eSIM之前都建議先查一下卡片條款,因為這筆費用只跟卡片有關,跟產品本身、目的地、提前多久購買都沒有關係。
不一定,很多時候剛好相反。海外交易手續費和動態貨幣轉換對簽帳金融卡和信用卡的收取方式是一樣的,真正決定收不收、收多少的是那張卡的個別條款,跟卡的種類無關。不少入門級簽帳金融卡照收全額海外交易手續費,反而不少高端旅遊信用卡直接免掉這筆費用。CFPB的Regulation Z要求發卡銀行不論卡種都要在條款裡揭露這筆費用,所以與其預設簽帳金融卡比較安全、信用卡出國必然比較貴,不如直接查自己那張卡的實際條款。在co:sim下單,不管用哪種卡都是美元計價,換算這一步完全一樣,最後差別只在發卡銀行自己的費率上。如果你經常出國買eSIM,選一張不收海外交易手續費的卡,會比糾結該用簽帳金融卡還是信用卡更划算。
那是你的發卡銀行把這筆美元交易按自己卡組織的每日匯率換算成了你信用卡的帳單貨幣,這一步是自動發生的,跟動態貨幣轉換是兩回事,DCC只有在店家結帳頁面主動提出「由店家這邊完成換算」而你選擇接受時才會觸發。co:sim的結帳頁面對信用卡付款不提供這個選項,所以你在帳單上看到的只是銀行的標準換算,再加上你這張卡本身可能收取的海外交易手續費,這兩項都寫在你自己卡片的條款裡,不是co:sim決定的。最終金額跟你按當天公告匯率自己算出來的數字可能會有些微出入,因為發卡銀行用的是自己內部的每日匯率,不是你付款當下的即時匯率。
有可能,但要看那張卡的實際條款,不能想當然爾。一些預付卡和虛擬卡,尤其是主打旅遊用途的那些,本身就不收海外交易手續費,拿來買eSIM或其他海外消費確實能省下一筆。但也有不少預付卡照收標準的1%到3%,或是在你儲值時,如果儲值貨幣跟卡片本身計價貨幣不一致,還會額外收一筆換匯加價。CFPB對預付卡的規定要求這筆費用必須跟信用卡一樣清楚揭露在費率表裡,所以費率表才是可靠的資訊來源,不是行銷頁面上的宣傳文案。不管用哪種卡,店家端計價的貨幣都不會變:在co:sim下單始終是美元計價,跟卡的種類無關,能不能省到錢完全取決於自己發卡銀行的收費規則。
出發前先買好co:sim的eSIM,代表你會收到一筆金額可預期的美元扣款,完全不用應付DCC這道選擇題。出發前查一下自己那張卡的海外交易手續費費率,如果你常常買eSIM,不妨比較看看一張不收這筆費用的旅遊卡。
包括日本在內的每一款方案,不管你去哪裡旅行,扣款方式和價格都完全一致、可以預期。
付款後即以電子郵件送達 · 出發前完成安裝
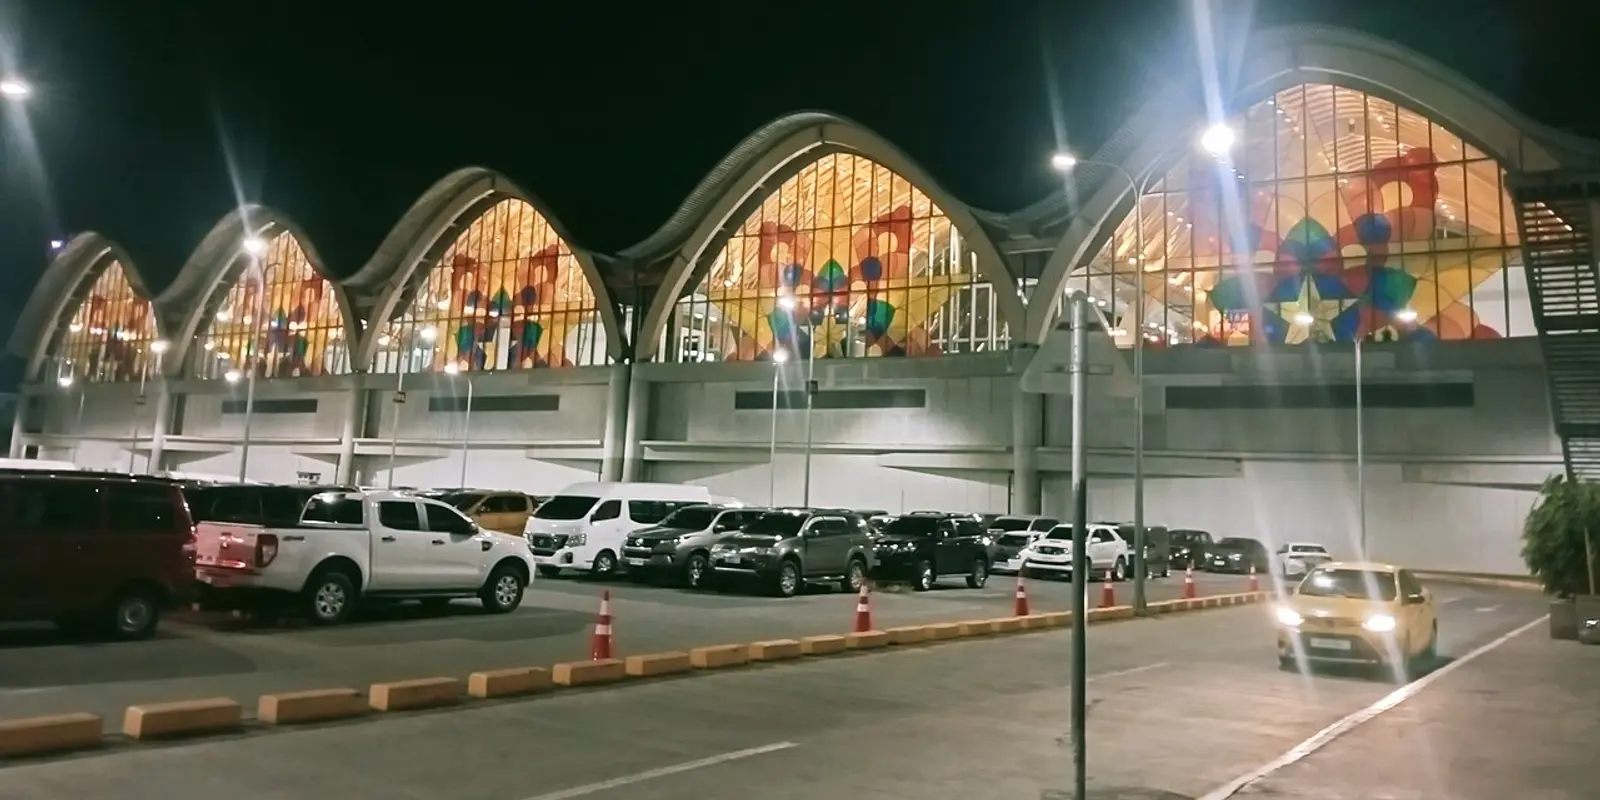 旅遊祕訣
先確認機場現行Wi-Fi,再保存宿霧市區、麥克坦度假村及離島接駁資料,避免離開航廈後失去聯絡。
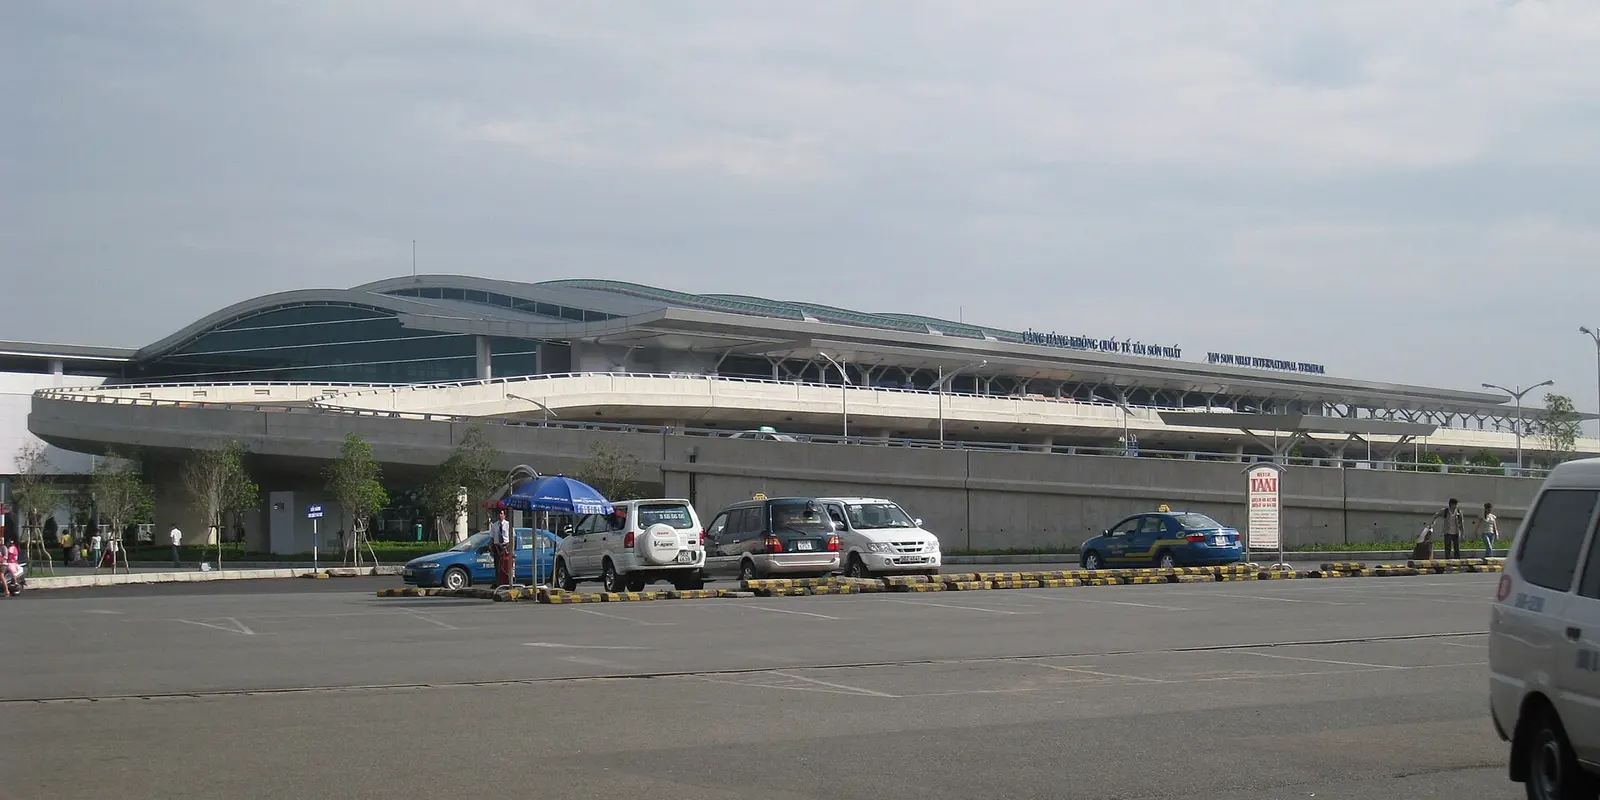 旅遊祕訣
新山一機場 Wi-Fi 怎麼連?掌握免費網路名稱、Grab 上車點確認方式,以及越南 eSIM 的行前準備,離開航廈前先備好前往胡志明市住宿的地圖與聯絡資訊。
 旅遊祕訣
抵達大興機場先核對現場 Wi-Fi 標示,了解護照驗證選項,並把北京住宿及交通資料存到離線可讀的位置。
效期 7 天
$3.99 起
 co:sim Team